Proyectos / Trabajos del máster
Fundamentos de Python
Un kit para datos de mercado
Resumen
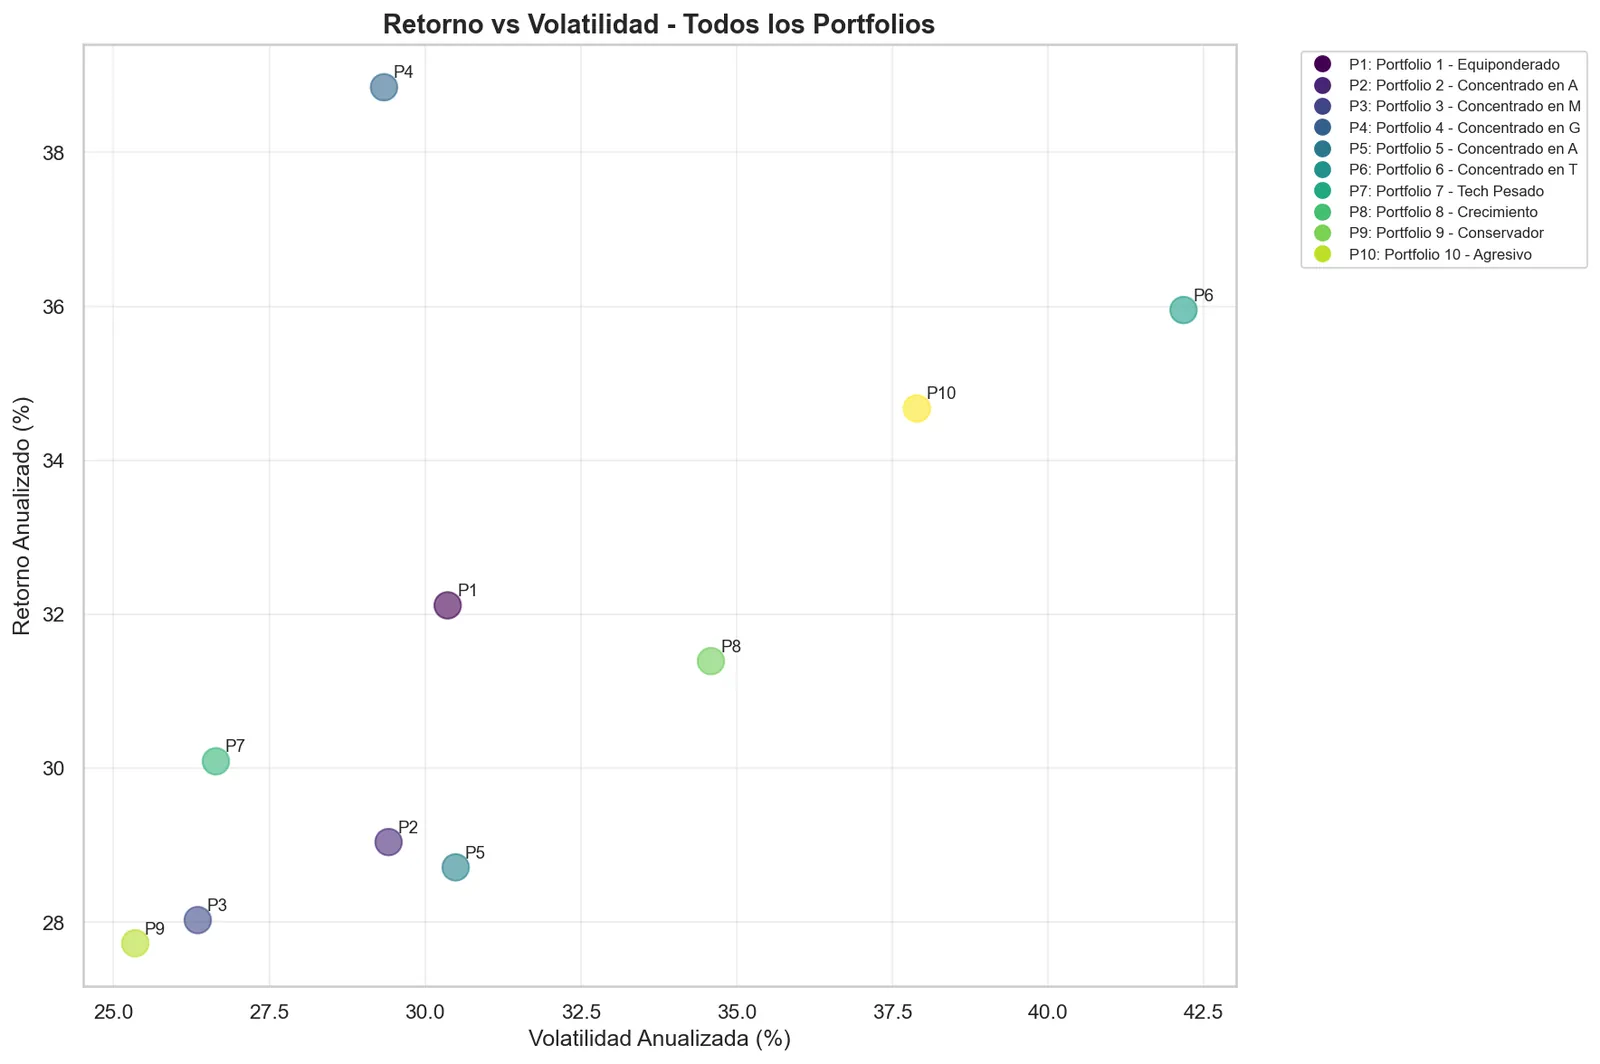
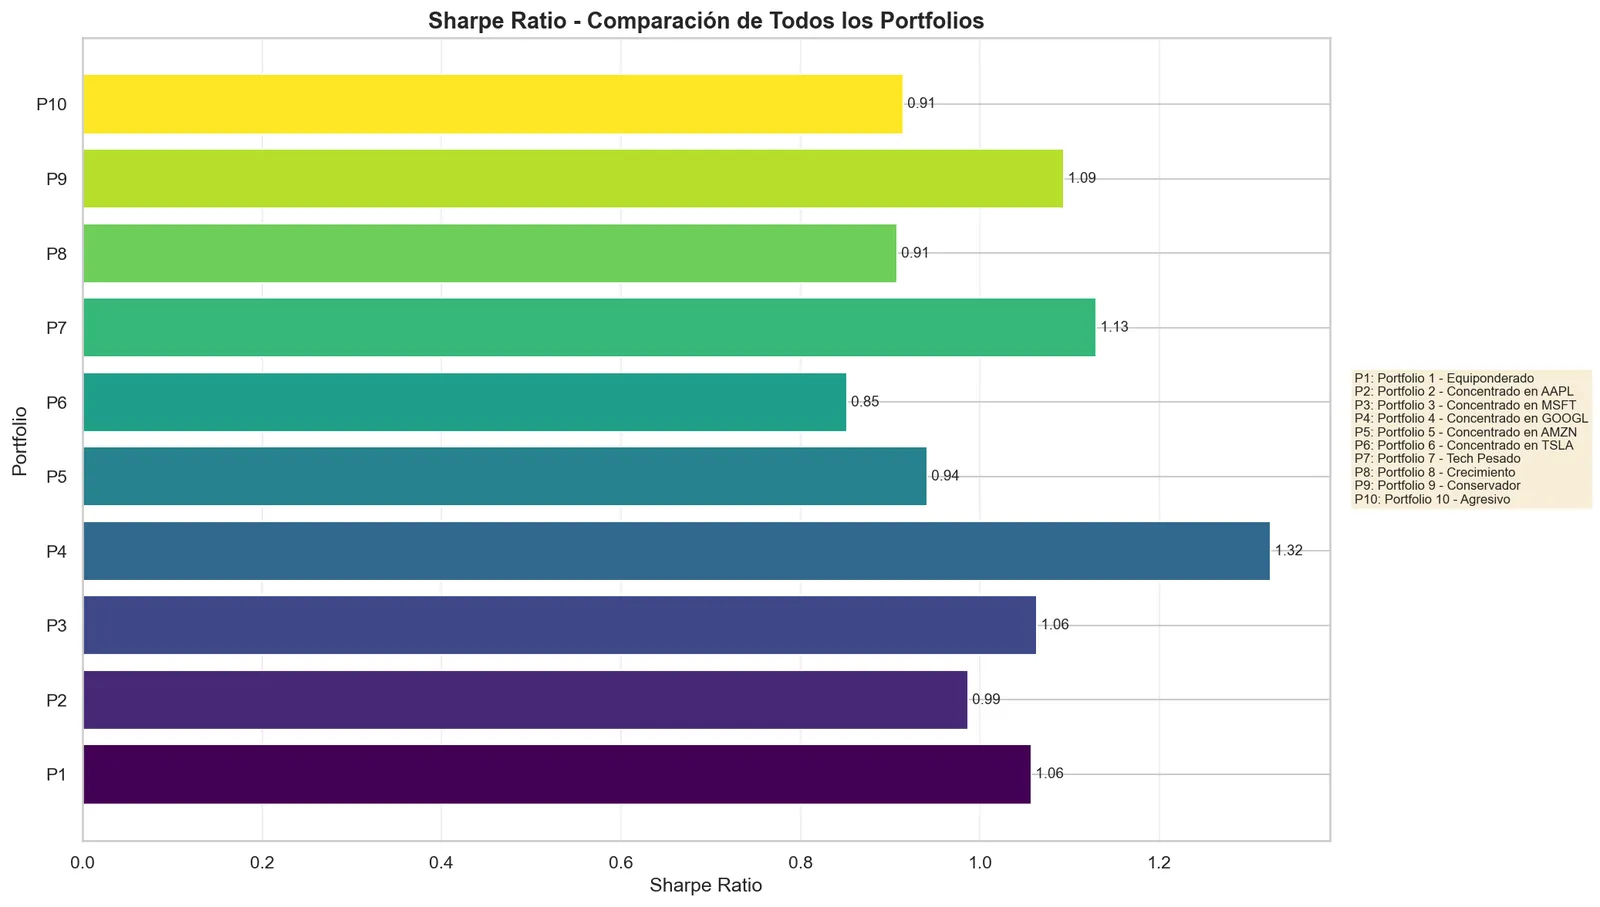
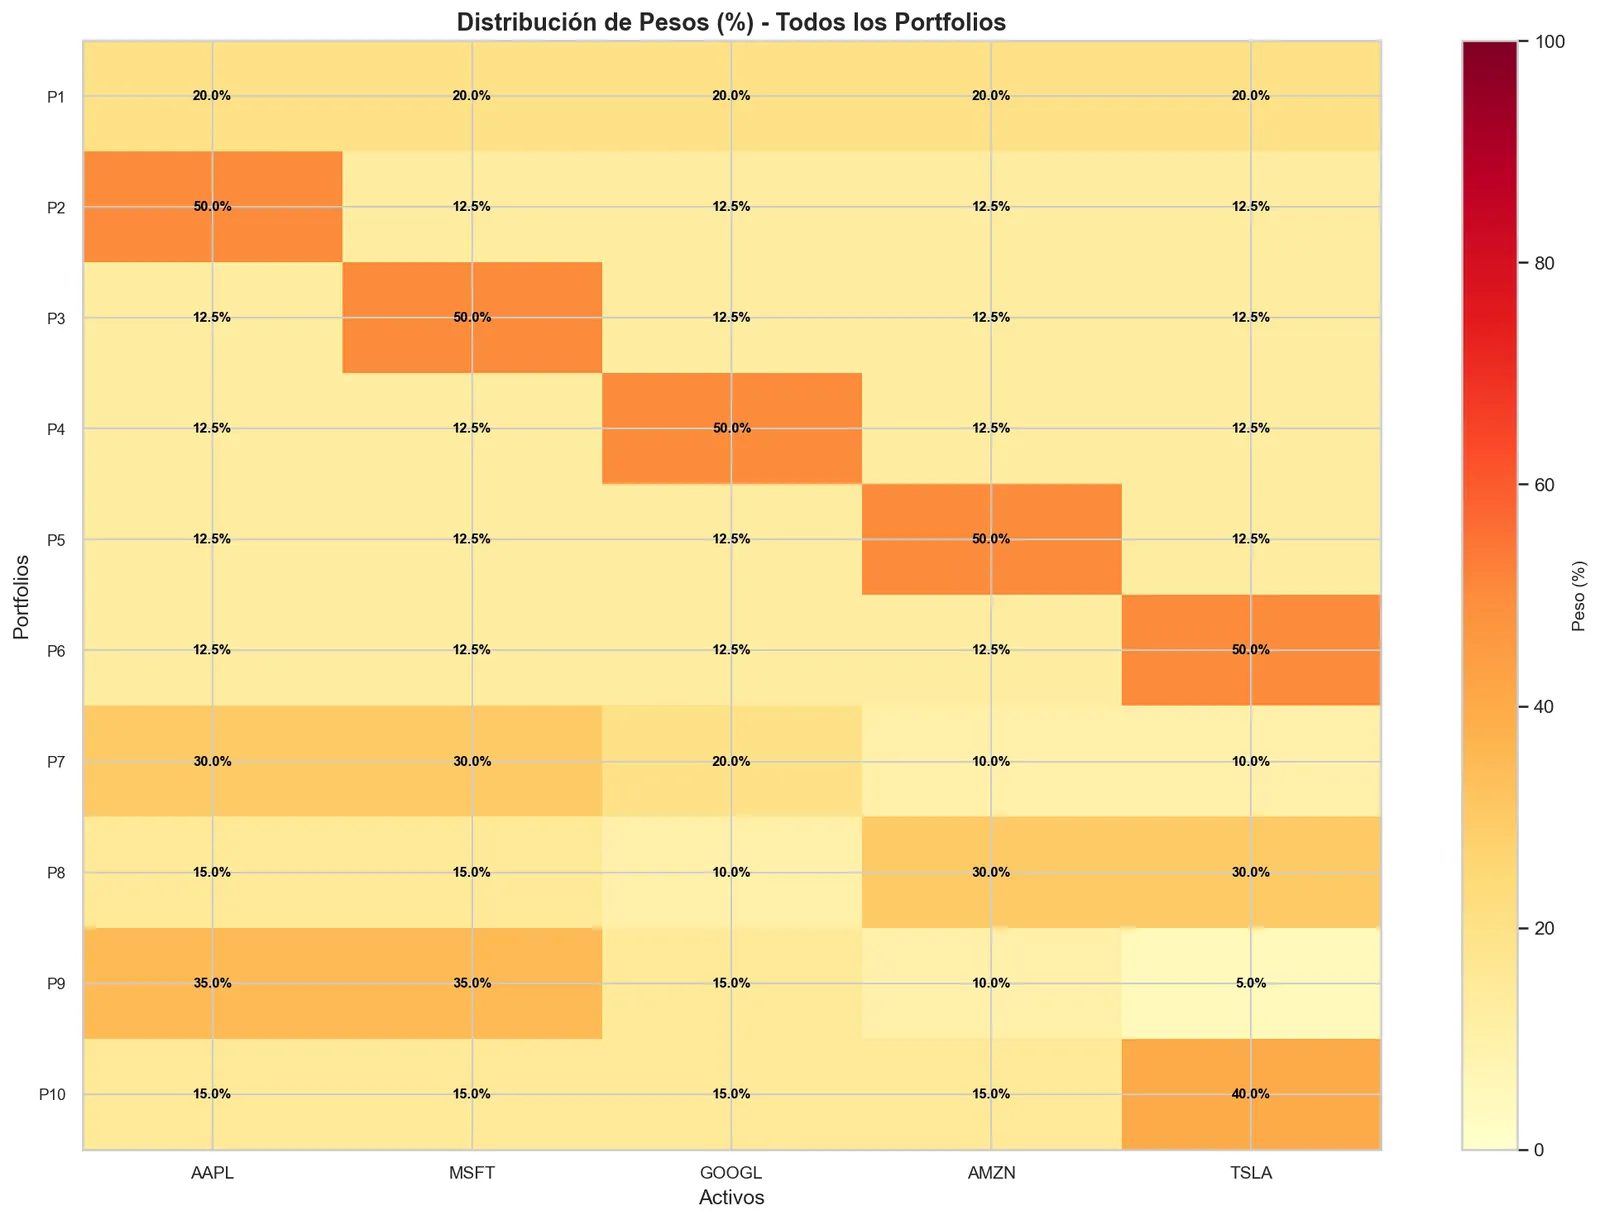
El primer bloque del máster: descarga precios de Yahoo Finance o Alpha Vantage, los limpia en clases de datos, ejecuta simulaciones de Monte Carlo y genera los informes, aquí sobre diez carteras hipotéticas.
Datos limpios
El primer bloque del máster: un kit para datos de mercado en cinco etapas. Descarga precios de Yahoo Finance o Alpha Vantage en un formato común; los valida y los limpia, buscando huecos, duplicados y precios imposibles, y los envuelve en clases de datos para una serie de precios y una cartera que calculan sus propias estadísticas.
Simulación e informes
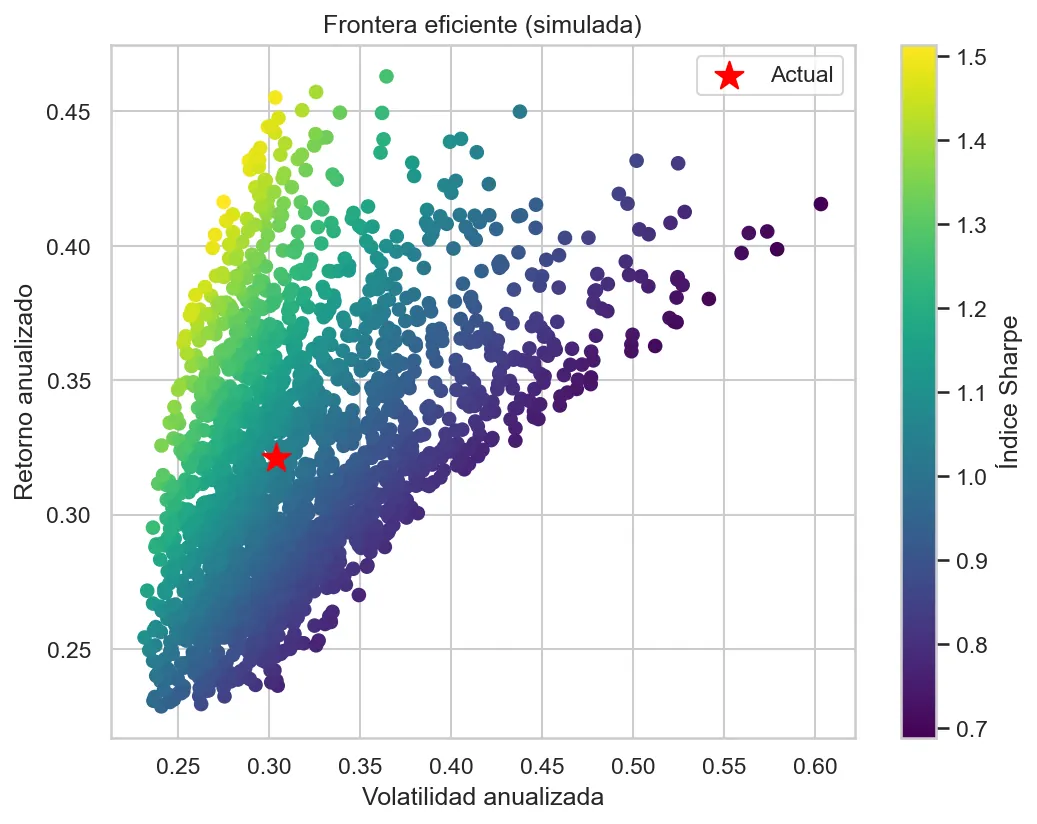
Ejecuta simulaciones de Monte Carlo con movimiento browniano geométrico, bootstrap histórico o volatilidad estocástica, con VaR y CVaR, y escribe informes en Markdown con gráficos. Unos tests de punta a punta cubren todo el flujo, aquí sobre diez carteras hipotéticas.
Figuras