Proyectos / Trabajos del máster
Stress testing y VaR
Escenarios de crisis para una cartera de 18 activos
Resumen
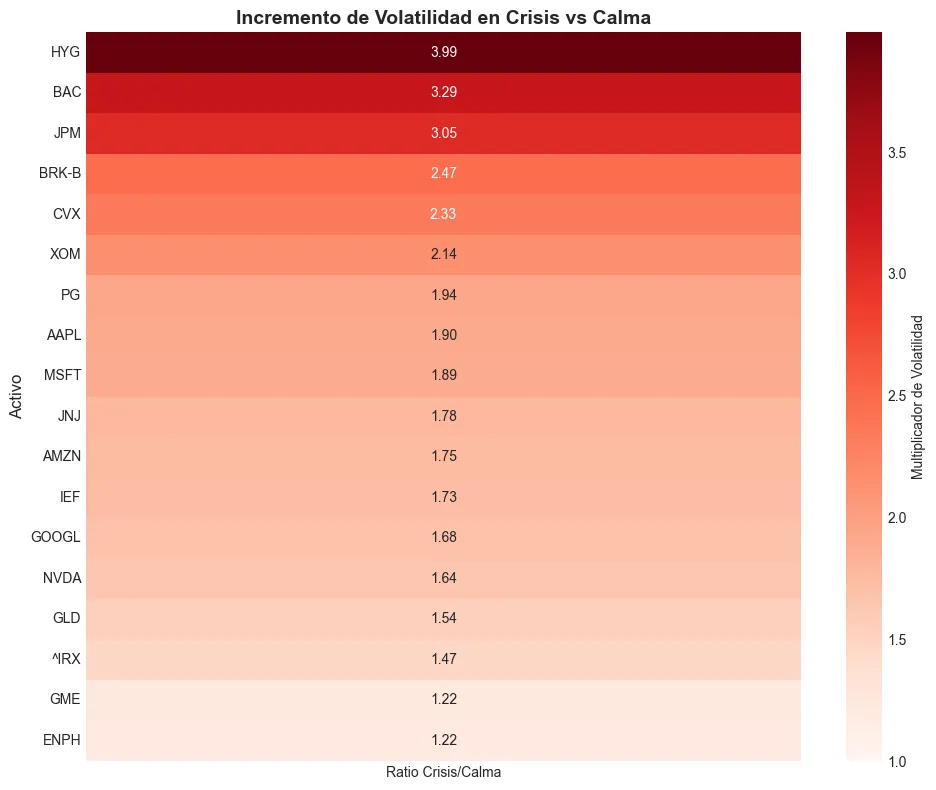
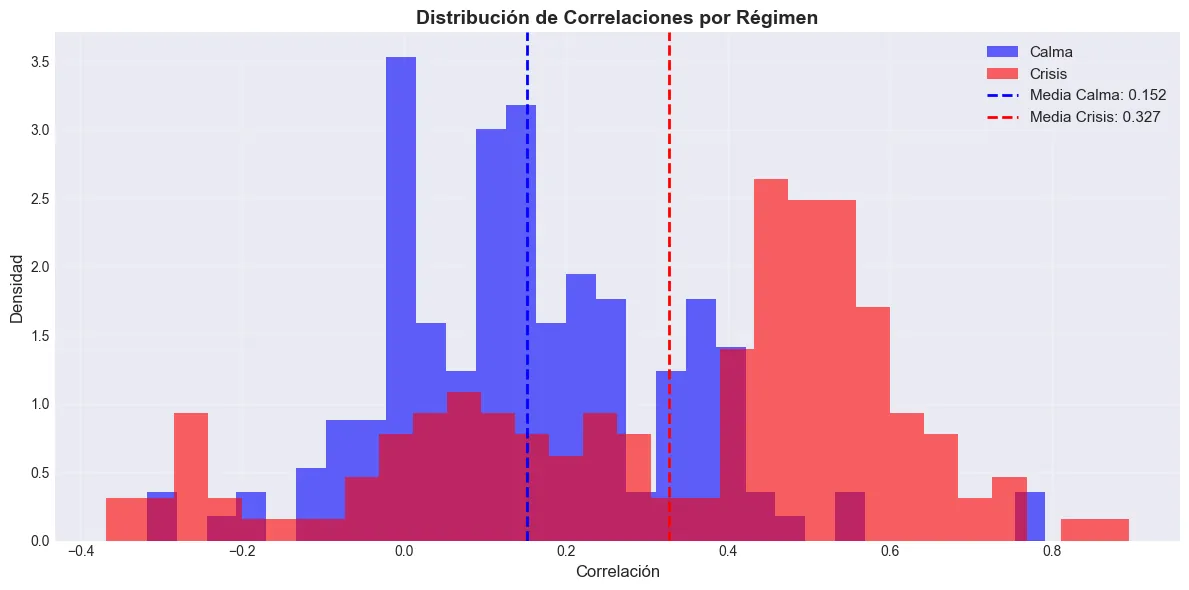
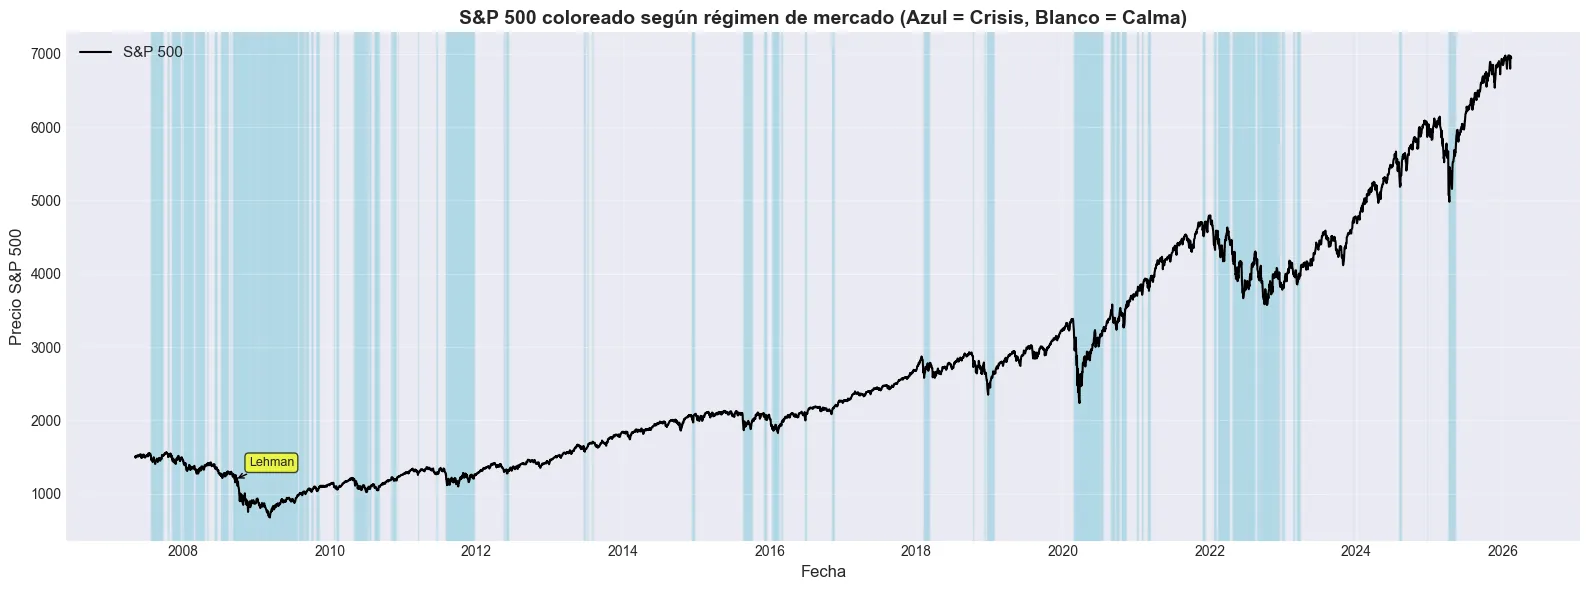
Un modelo oculto de Markov de dos estados separa calma y crisis entre 2006 y 2026, las cópulas modelan cómo se mueven juntos 18 activos y 10.000 trayectorias de Monte Carlo de 126 días dan el VaR y el CVaR de cada escenario de estrés. En crisis, la volatilidad se multiplica por entre dos y cuatro y las correlaciones suben, justo cuando más falta hace diversificar.
Qué hace
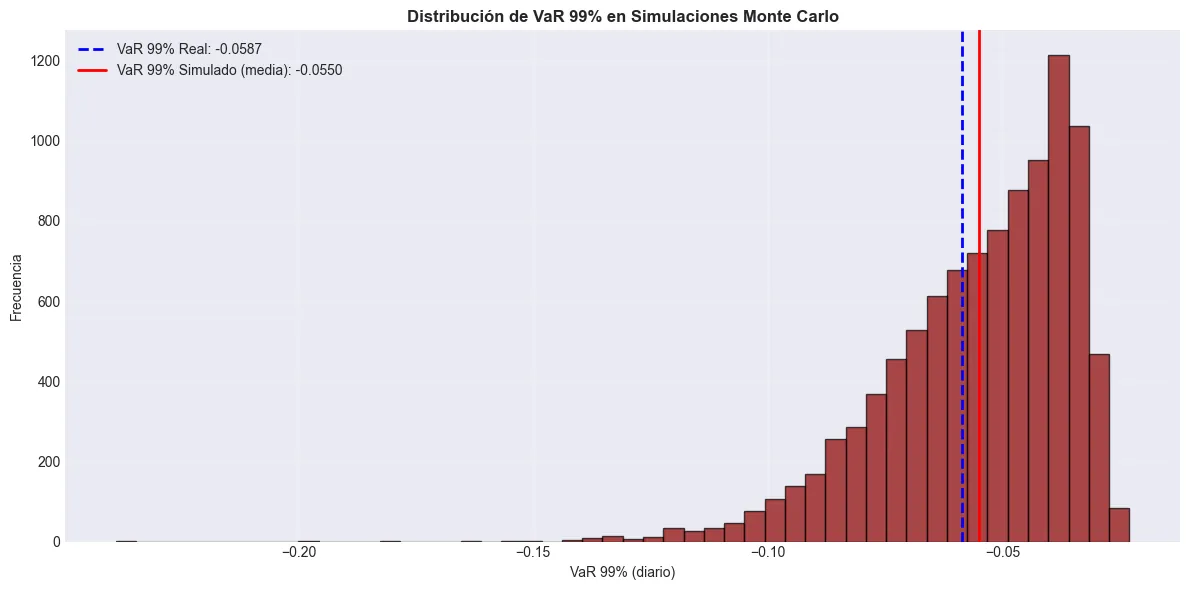
Un sistema de stress testing para una cartera de 18 activos entre 2006 y 2026, sin imputar datos: cada activo entra desde su fecha real de inicio. Un modelo oculto de Markov de dos estados separa calma y crisis, y detecta 2008, 2020 y 2022. Cada régimen tiene sus propias marginales y cópulas gaussianas, y un simulador genera 10.000 trayectorias de 126 días para tres escenarios: la estanflación de 2022, la crisis de crédito de 2008 y una pérdida de confianza en el crédito de EE. UU. Cada uno da su VaR y su CVaR al 99 %.
Conclusiones
En crisis, la volatilidad se multiplica por dos a cuatro, las correlaciones suben y los movimientos extremos conjuntos se vuelven mucho más frecuentes, justo cuando más falta hace diversificar.
Figuras