Proyectos / Trabajos del máster
Opciones sobre SPY
Un long straddle, con y sin cobertura delta
Resumen
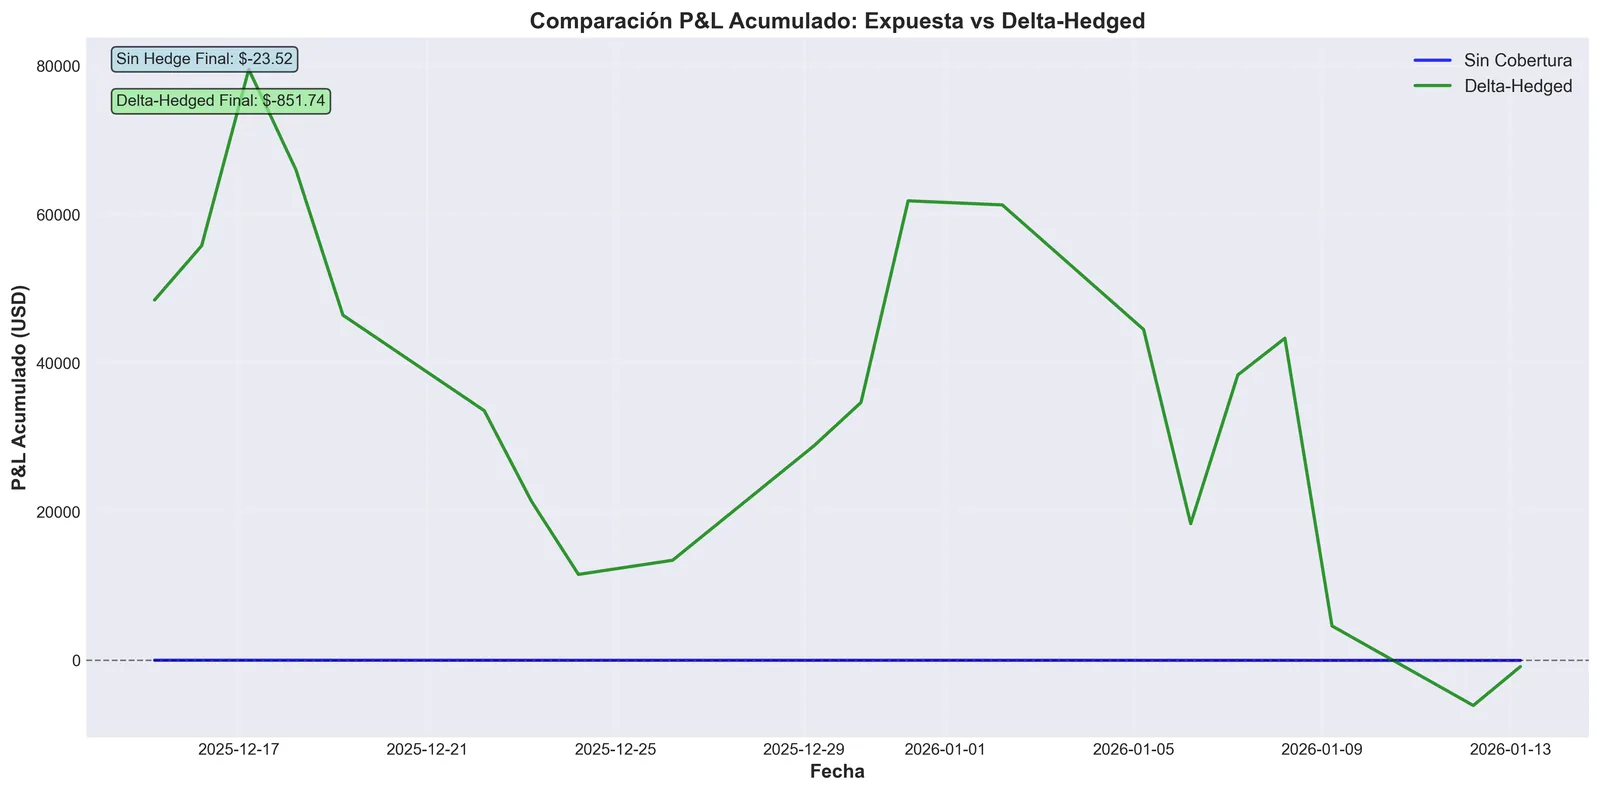
Valoración con Black-Scholes, griegas y volatilidad implícita sobre opciones de SPY, para montar un long straddle y una versión cubierta cada día. La cobertura convierte el straddle de una apuesta de dirección en una apuesta pura sobre volatilidad. También compara enviar la orden combinada con meter las patas por separado.
Qué hace
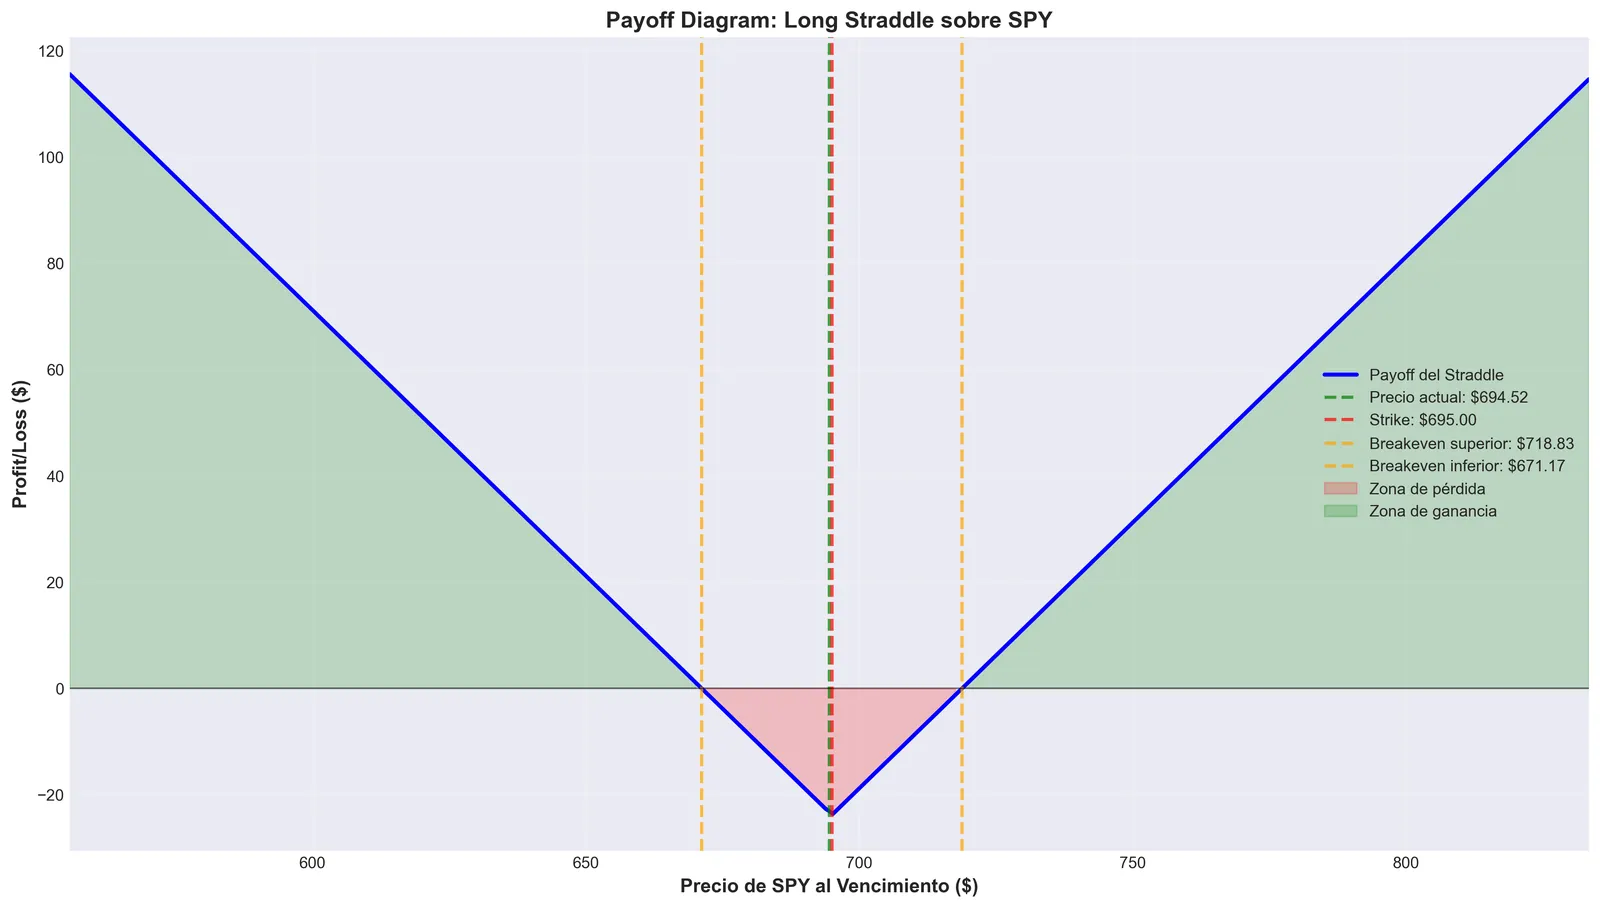
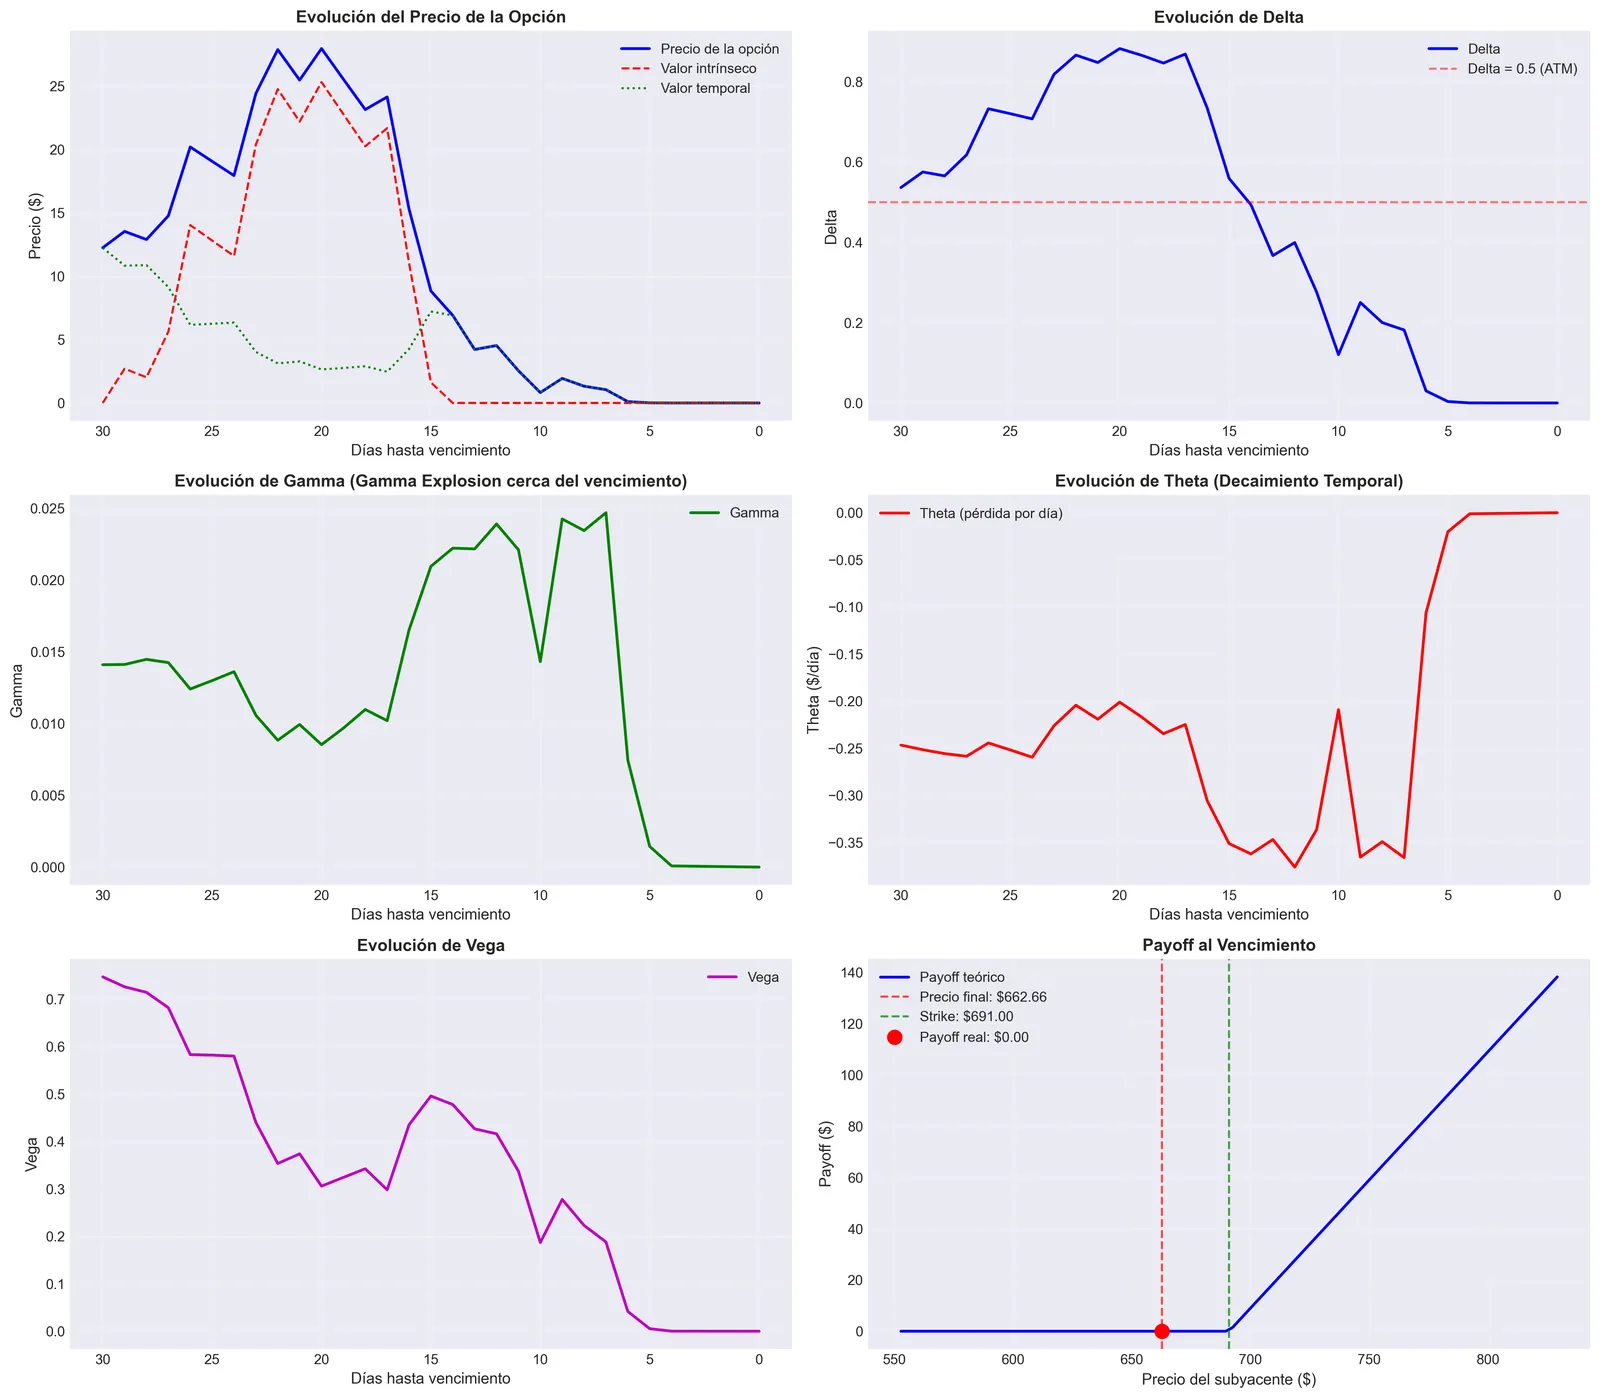
A partir del código base del curso, que conecta con Interactive Brokers y valora opciones con Black-Scholes, griegas y volatilidad implícita, construí un long straddle sobre SPY y una versión cubierta en delta cada día. El P&L de las dos se descompone por griega, y una simulación compara enviar la posición como orden combinada o pata a pata.
Lo que aprendí
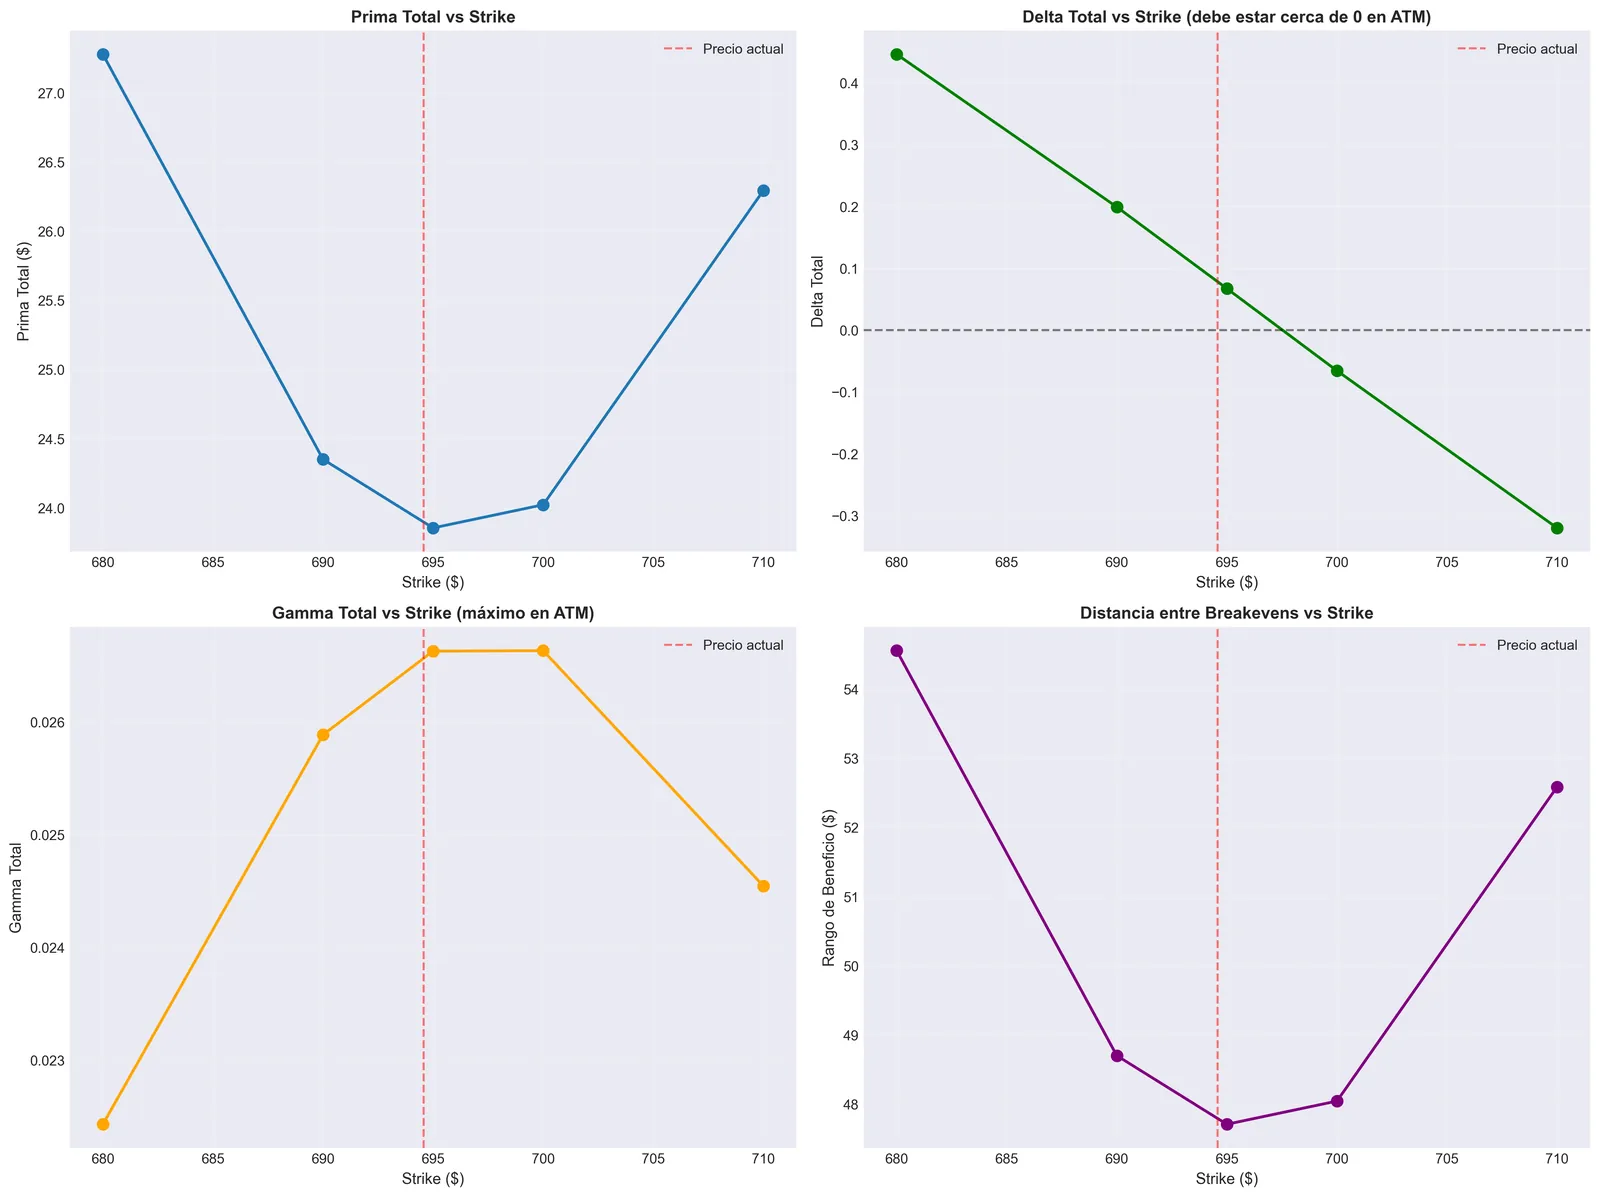
La cobertura diaria convierte el straddle de una apuesta de dirección en una apuesta pura sobre la volatilidad, y los strikes at the money dan el mejor equilibrio entre coste y sensibilidad.
Figuras