Proyectos / Trabajos del máster
Predicción del S&P 500
256 entrenamientos, ninguno bate a uno lineal
Resumen
Dieciséis arquitecturas, densas, recurrentes, convolucionales e híbridas, para predecir los retornos de 23 valores del S&P 500: 256 entrenamientos en total. Ninguna bate a una regresión lineal, y el trabajo explica por qué: los retornos se parecen mucho al ruido, así que todas las redes acaban prediciendo la media. Equipo de 3.
La tarea
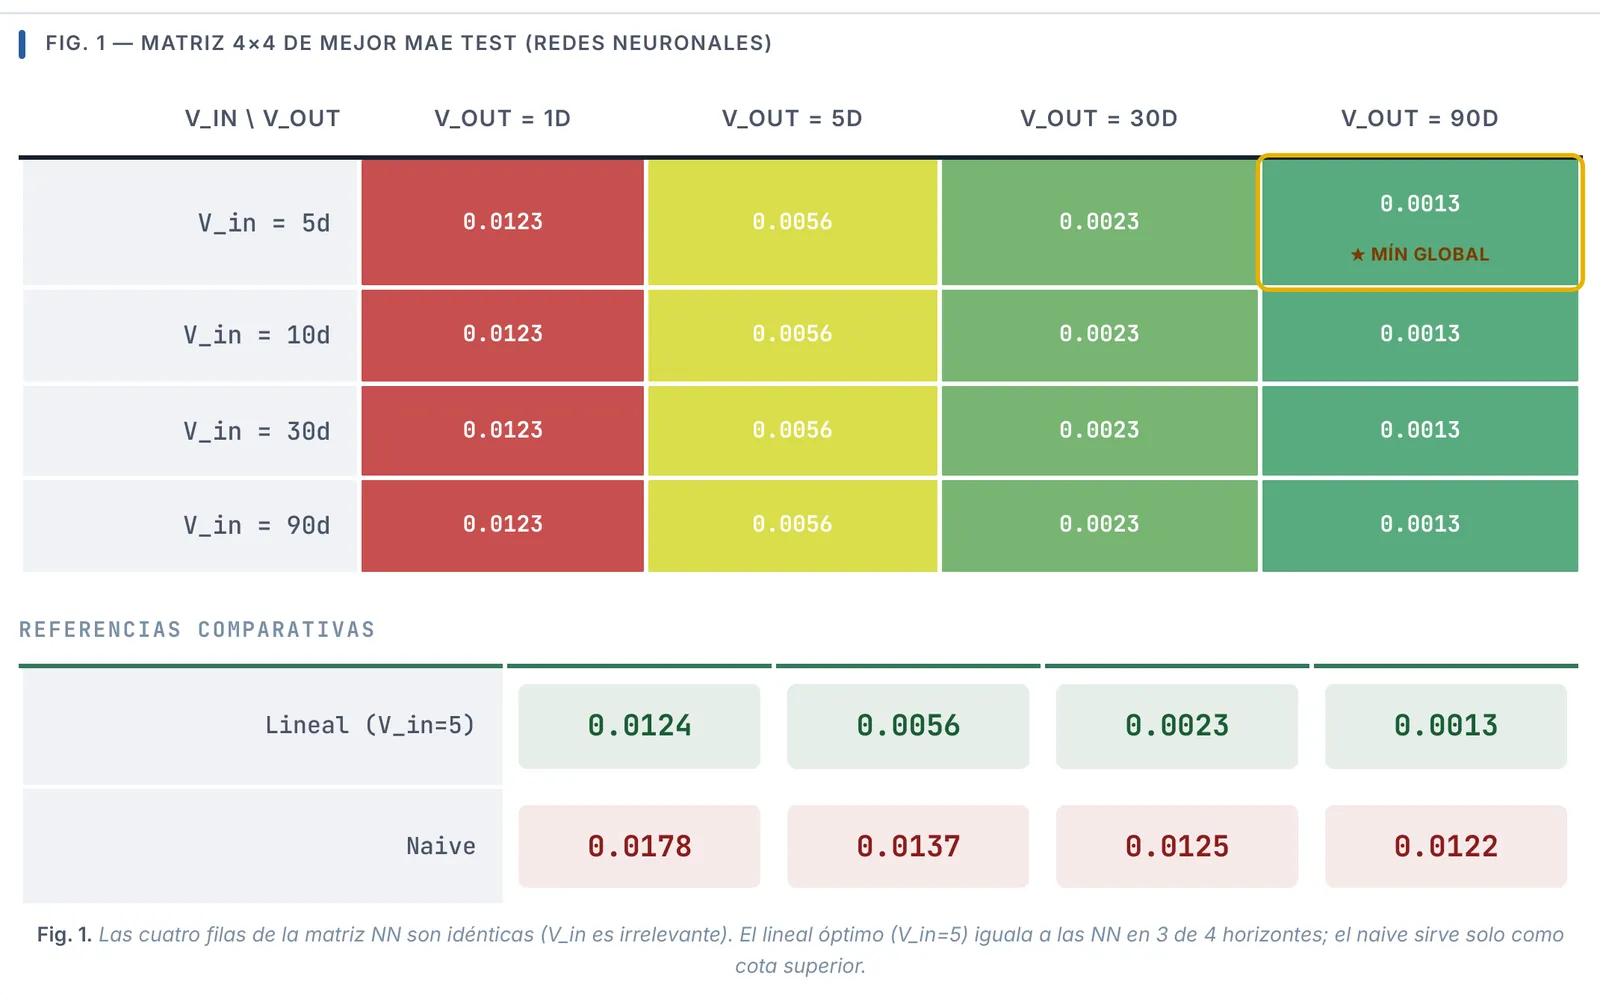
Predecir la media de los log-retornos futuros de 23 valores del S&P 500 a partir de sus retornos pasados, en 16 combinaciones de ventanas de entrada y salida de 1 a 90 días, con el MAE como nota. Entrenamos dieciséis arquitecturas, densas, recurrentes, convolucionales e híbridas: 256 entrenamientos en total.
Resultados
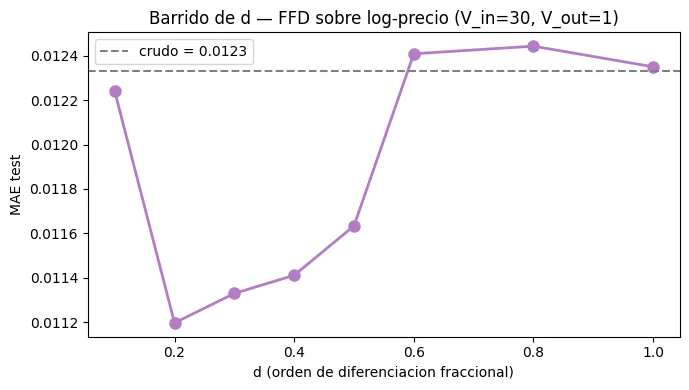
Ninguna batió a una regresión lineal. Todas las redes llegaron al mismo error en todas las ventanas, porque los retornos se parecen mucho al ruido blanco y la mejor respuesta es la media. La única mejora real vino de la diferenciación fraccional, que bajó un 8,9 % el error a un día.
Figuras