Proyectos / Trabajos del máster
Optimización de carteras
Markowitz y selección de activos para un concurso de Sharpe
Resumen
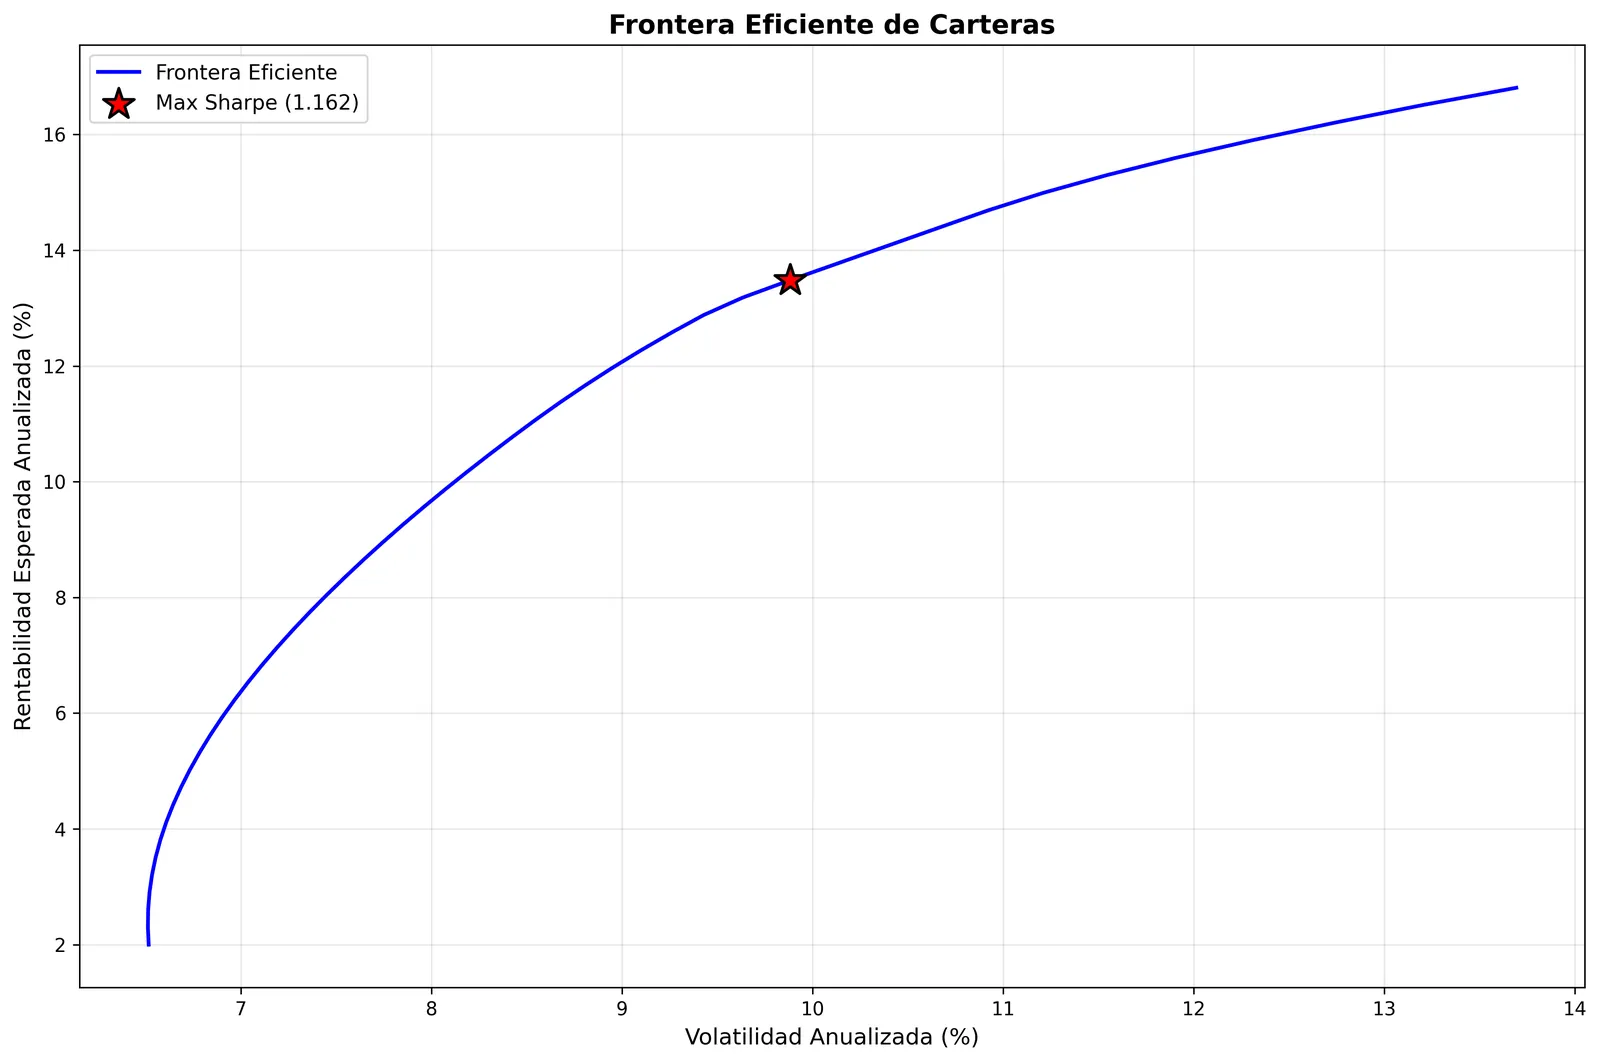
Análisis de diversificación, optimización de Markowitz y selección de activos sobre 50 activos anonimizados, para una competición de clase puntuada por el ratio de Sharpe anualizado. La cartera de Sharpe máximo llegó a 1,16 con los datos de entrenamiento.
Qué hace
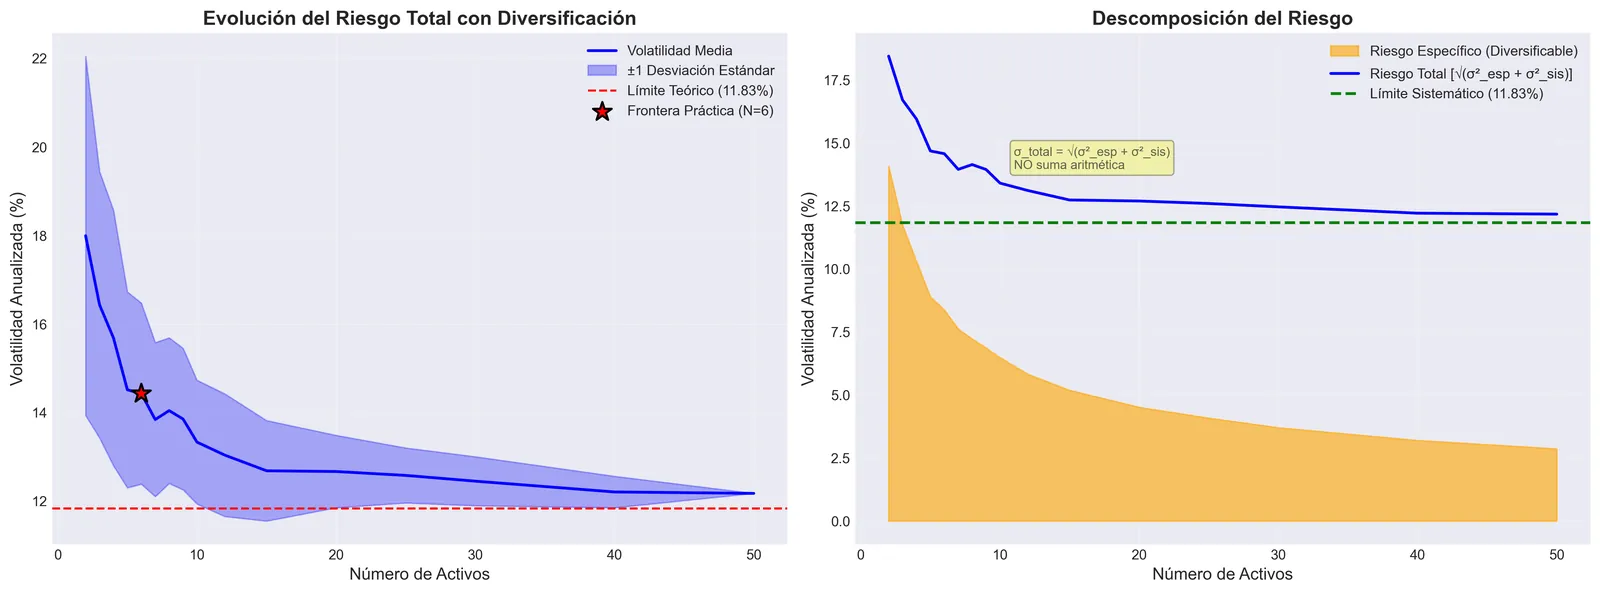
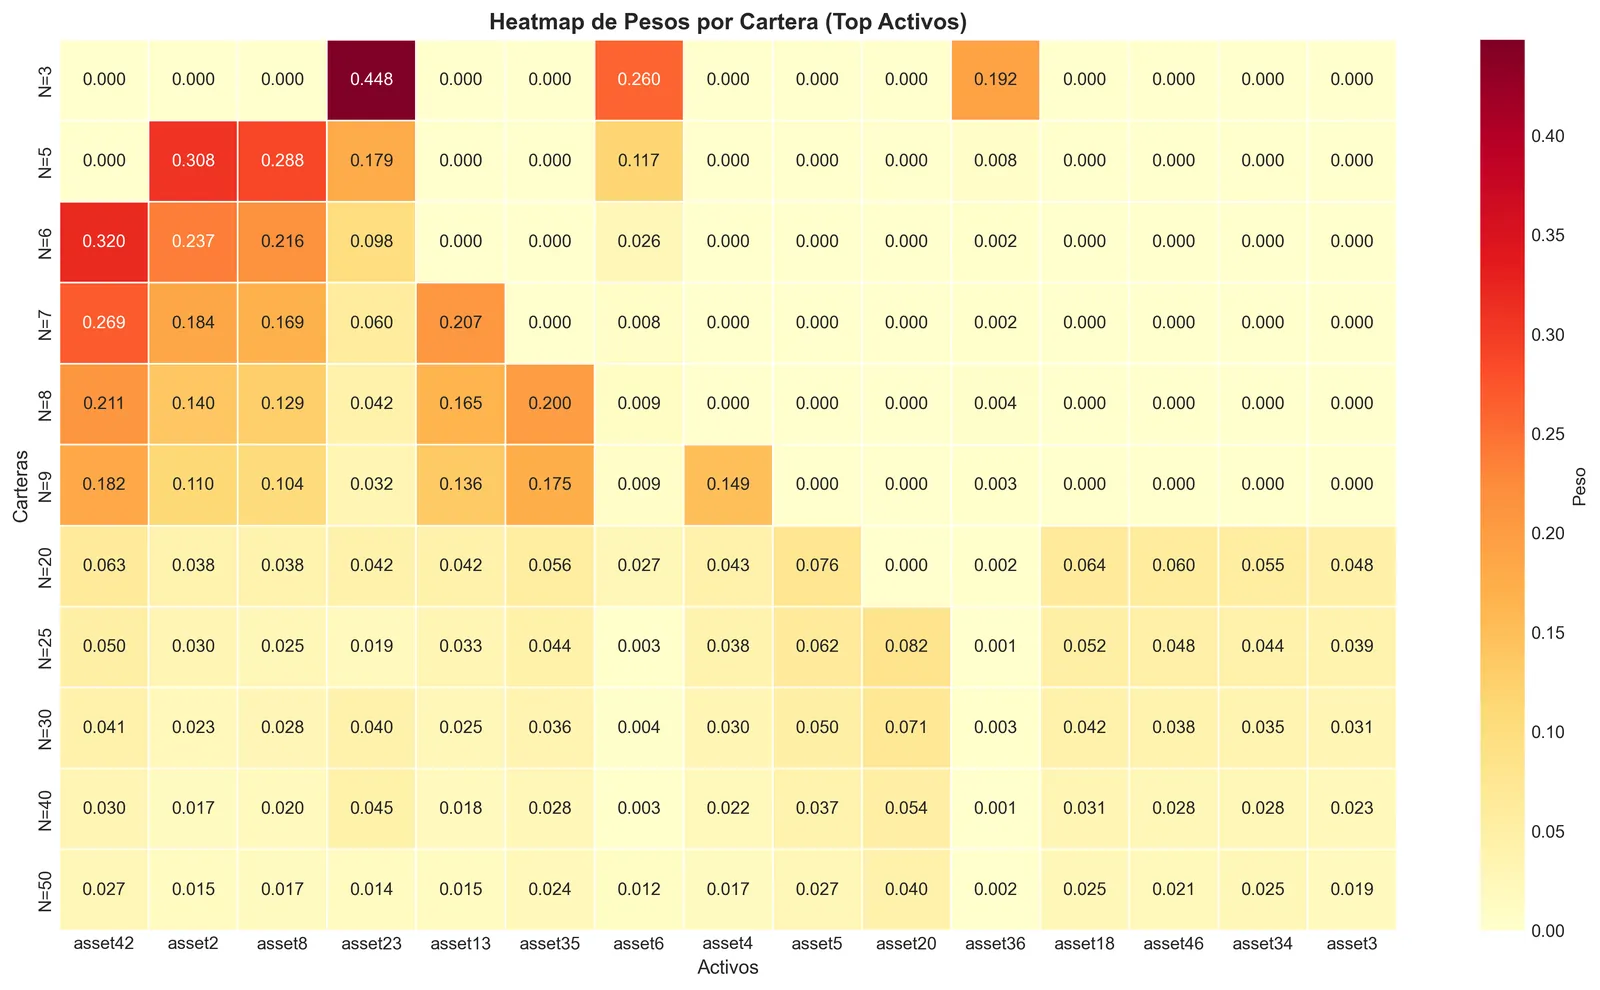
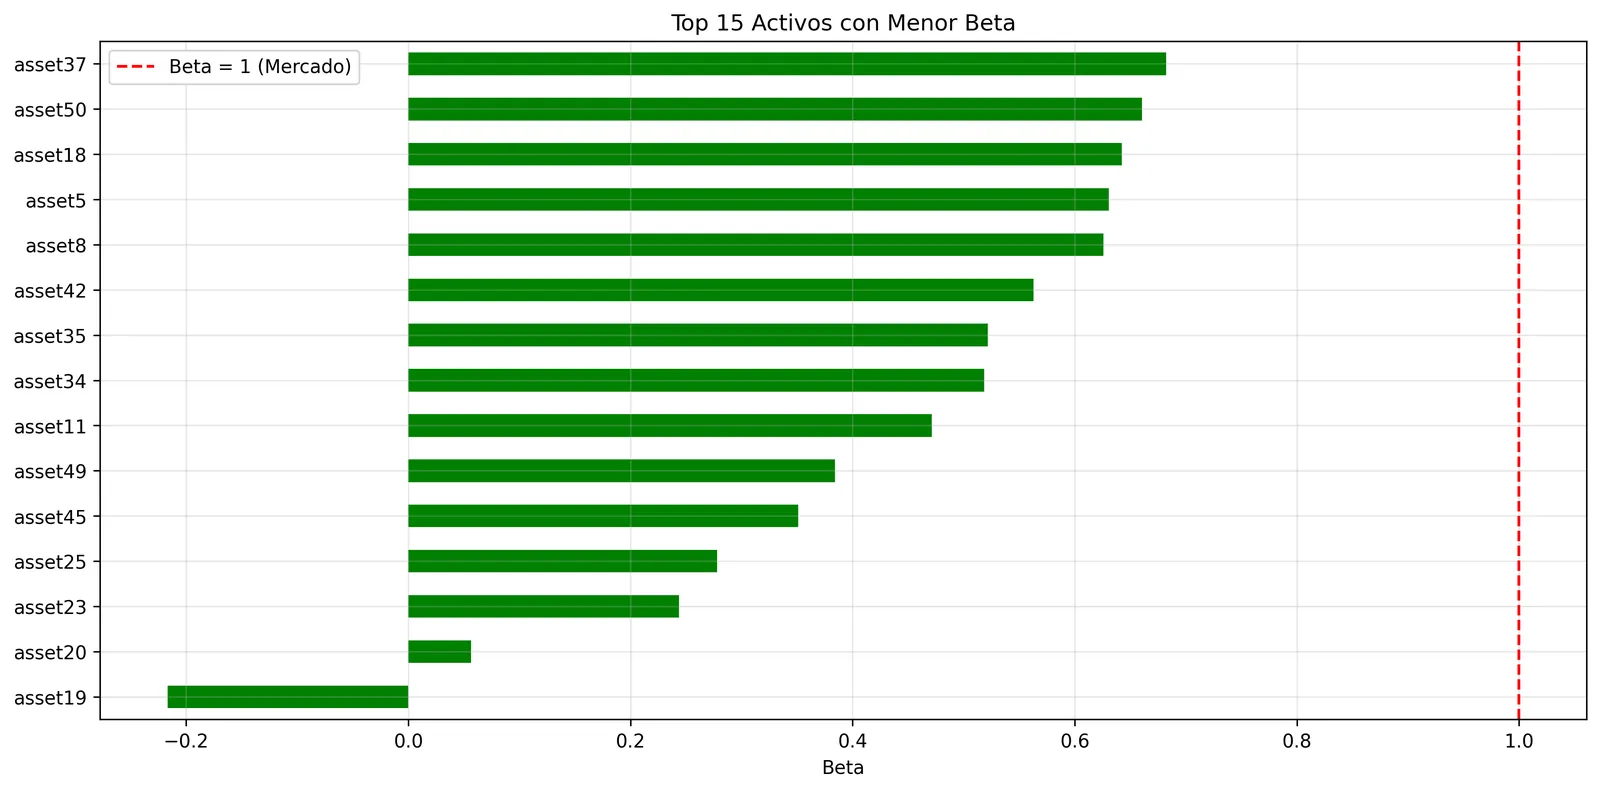
Una competición de clase puntuada por el Sharpe anualizado, sobre 50 activos anonimizados y 1.760 días de retornos. El código va por módulos: preparación de datos, carteras equiponderadas y diversificación, optimización de Markowitz, selección de activos por diversificación y Sharpe, comparación de puntos de la frontera y una comprobación final de las restricciones antes de exportar.
Resultado
La cartera de Sharpe máximo llegó a 1,16 en los datos de entrenamiento. Es una cifra dentro de muestra, así que habla más del método que de cómo se comportaría la cartera después.
Figuras