Proyectos / Trabajos del máster
Grafos causales
Correlación frente a causalidad, por sectores
Resumen
Aprende grafos causales entre seis ETF sectoriales de EE. UU. de 2000 a 2024 con PC, Hill Climbing, LiNGAM y tests de Granger. El grafo cambia entre periodos de calma y de crisis, y un ejemplo muestra cómo controlar por la variable equivocada distorsiona el resultado.
Qué hace
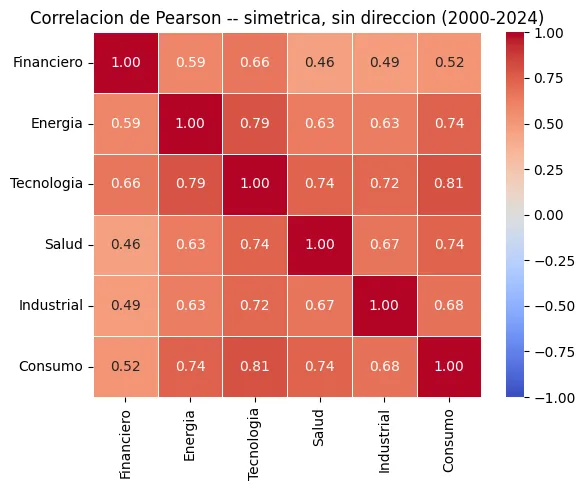
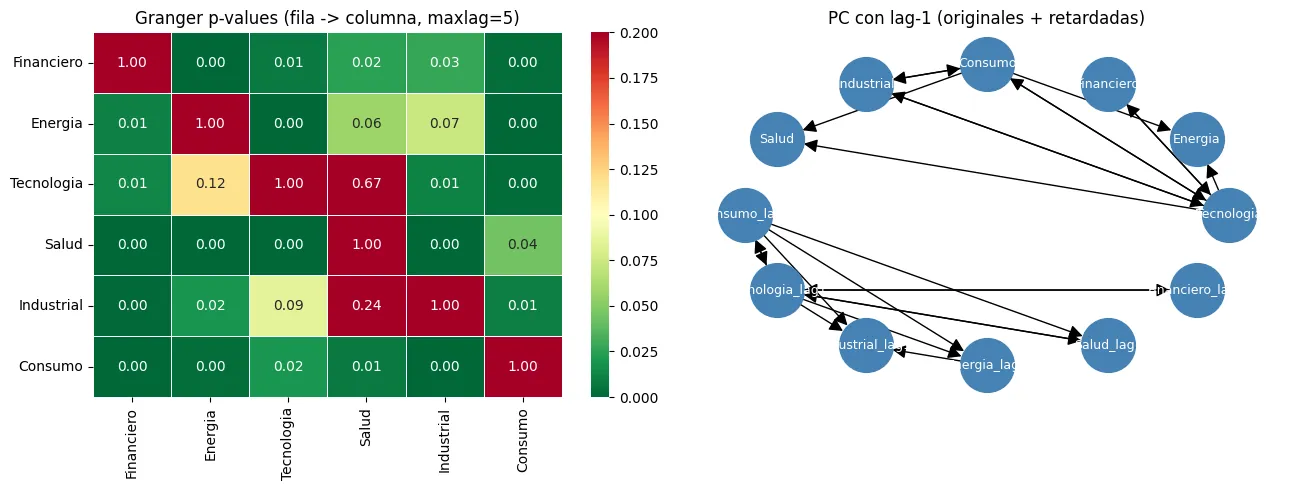
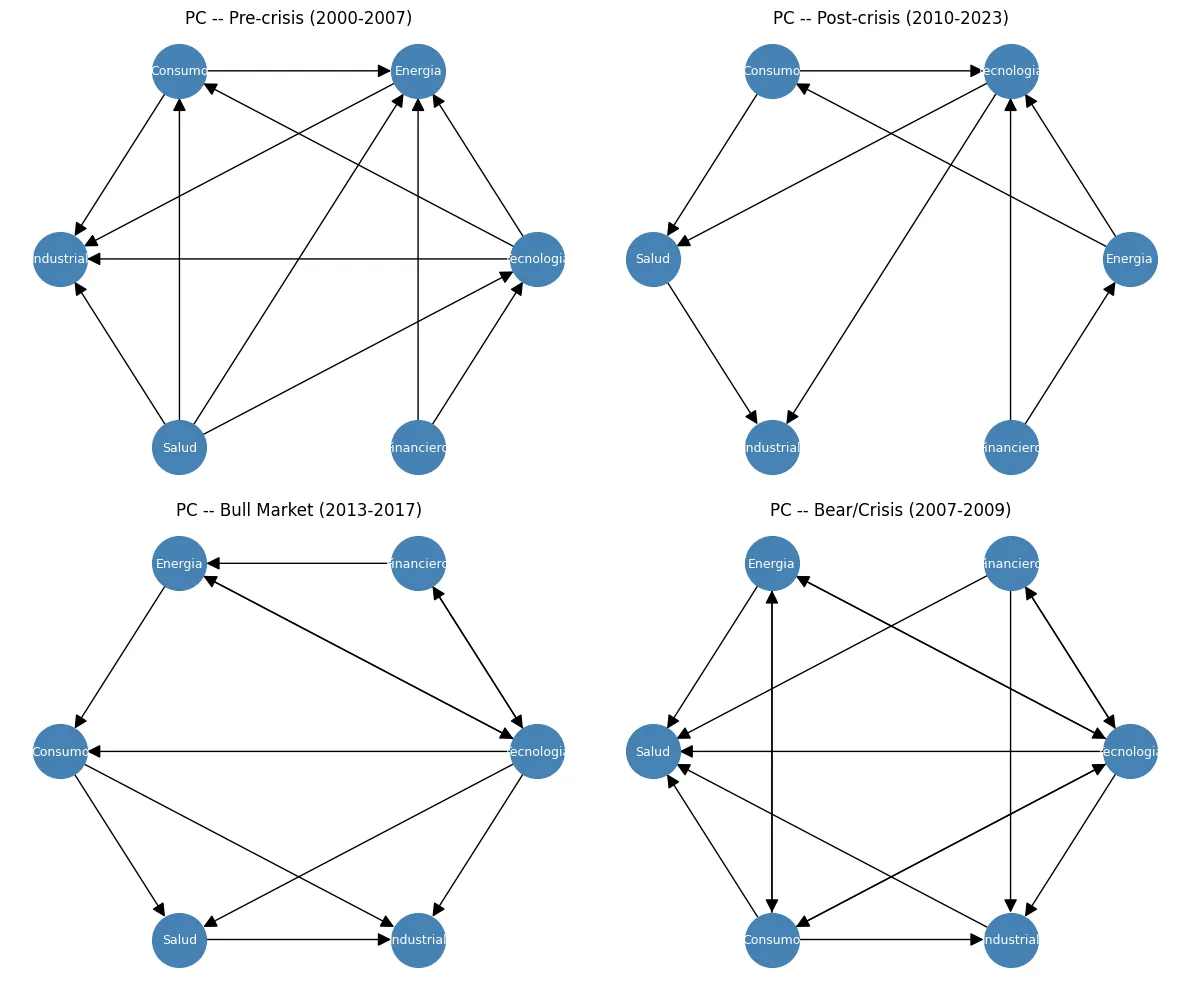
La correlación es simétrica; la causalidad tiene dirección. Con seis ETF sectoriales de EE. UU. entre 2000 y 2024, aprende grafos acíclicos dirigidos con el algoritmo PC, Hill Climbing y LiNGAM, añade tests de Granger para el orden temporal y comprueba la robustez con bootstrap y distintos niveles de significación. El grafo cambia entre periodos de calma y de crisis, y entre mercados alcistas y bajistas.
El espejismo de los factores
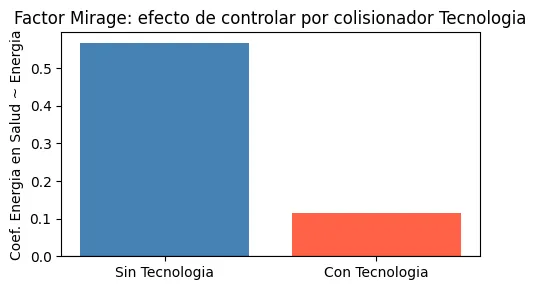
Un ejemplo resuelto muestra cómo controlar por un colisionador, una variable causada por otras dos, crea una correlación que no existe.
Figuras