Proyectos / Trabajos del máster
Backtest de momentum
Los 20 valores más fuertes del S&P 500, cada mes
Resumen
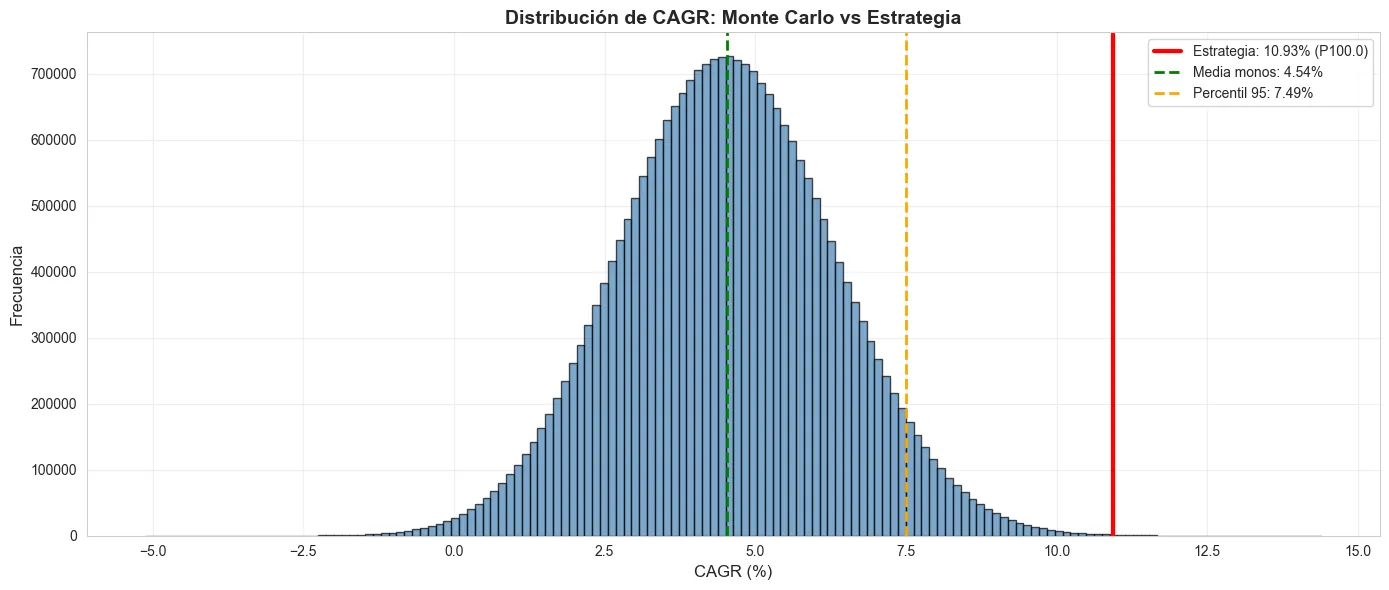
Cada mes compra los 20 valores del S&P 500 con más momentum a 6 y 12 meses, desde 2015, pagando un 0,23 % por operación y gestionando los valores que dejan de cotizar. Su 10,93 % anual batió a los 25 millones de carteras aleatorias, que de media hicieron un 4,54 %.
Qué hace
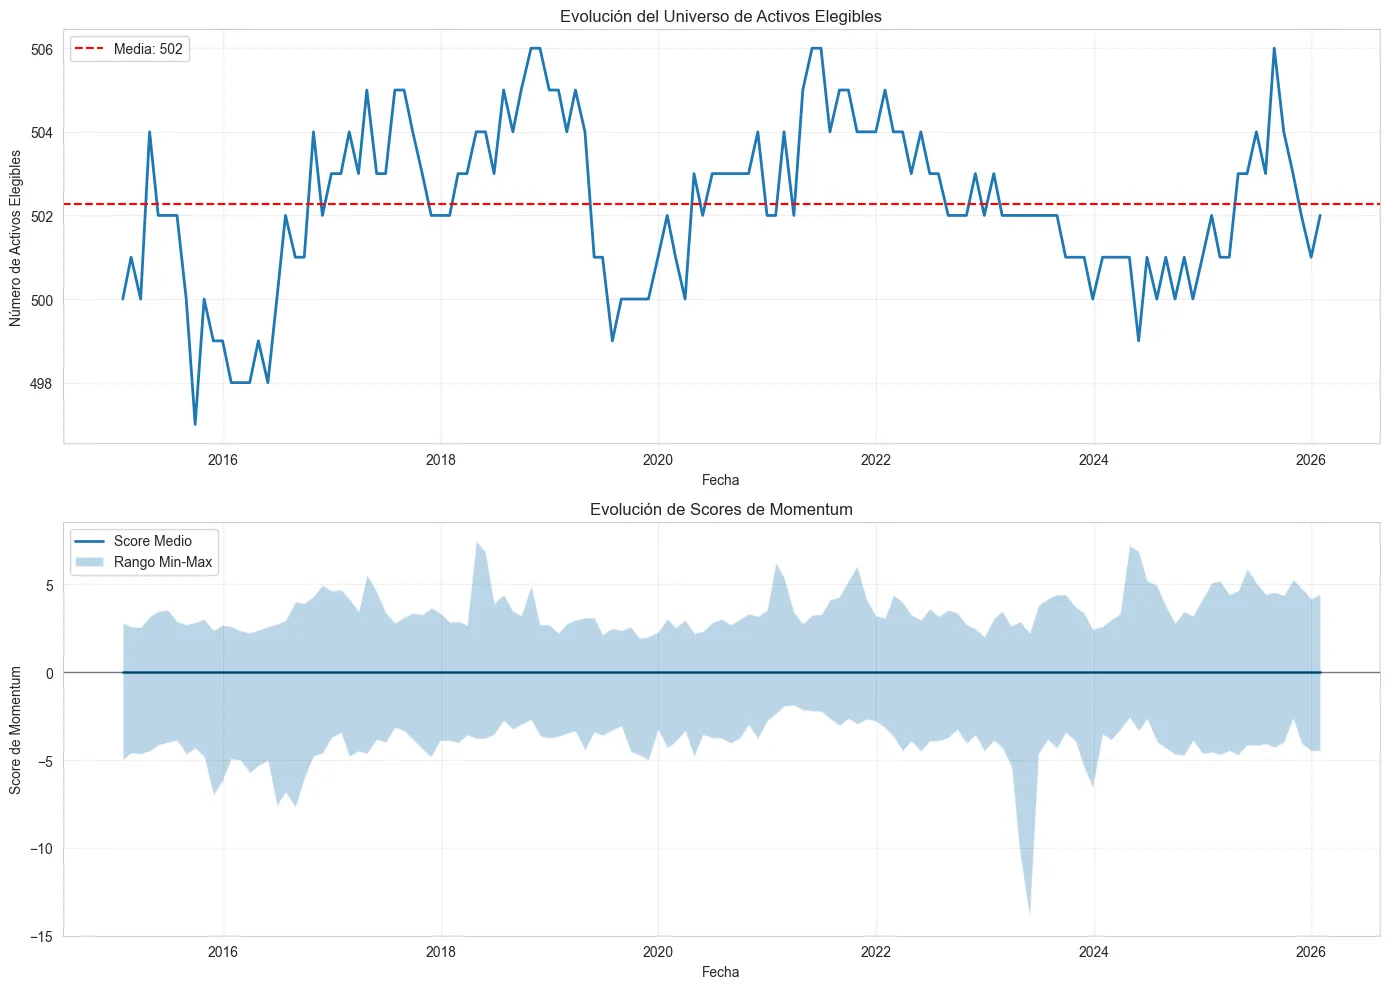
Una estrategia de momentum mensual adaptada del método de MSCI: cada mes compra los 20 valores del S&P 500 con mayor momentum combinado a 6 y 12 meses, desde 2015, pagando un 0,23 % por operación. Una lista de reserva cubre los valores que dejan de cotizar, y los precios van en una tabla ancha de fechas por tickers para que los cálculos sean vectoriales.
Resultados
Rindió un 10,93 % anual y batió a los 25 millones de carteras aleatorias, que se quedaron en un 4,54 % de media. El trabajo cierra con una lectura crítica de lo que eso demuestra y lo que no.
Figuras