Proyectos / Trabajos del máster
Fondo de fondos
Una cartera de fondos con sesgo a Asia
Resumen
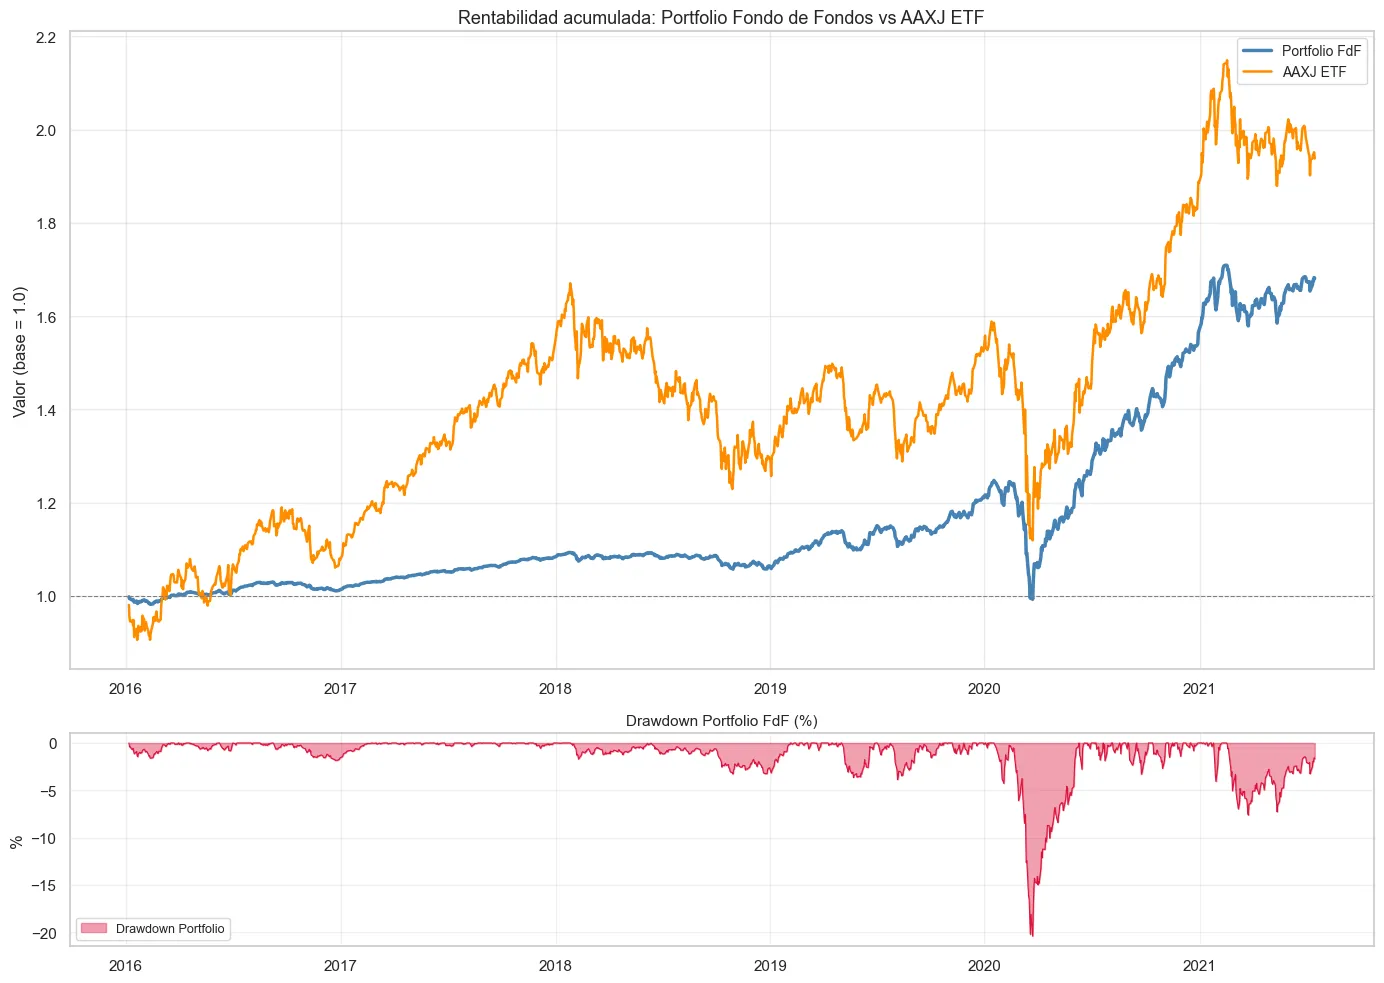
De los valores liquidativos diarios y los factores de Fama-French a una cartera con un 70 % en Asia, un 30 % para diversificar y ningún fondo por encima del 5 %. Los fondos se agrupan con clustering antes de elegirlos, y el resultado se mide frente a un ETF de Asia.
La tesis
La hipótesis era que Asia lo haría mejor que otras regiones, así que el objetivo era un fondo de fondos con un 70 % en Asia, un 30 % para diversificar y ningún fondo por encima del 5 %, tras unos filtros mínimos de calidad.
Cómo está hecho
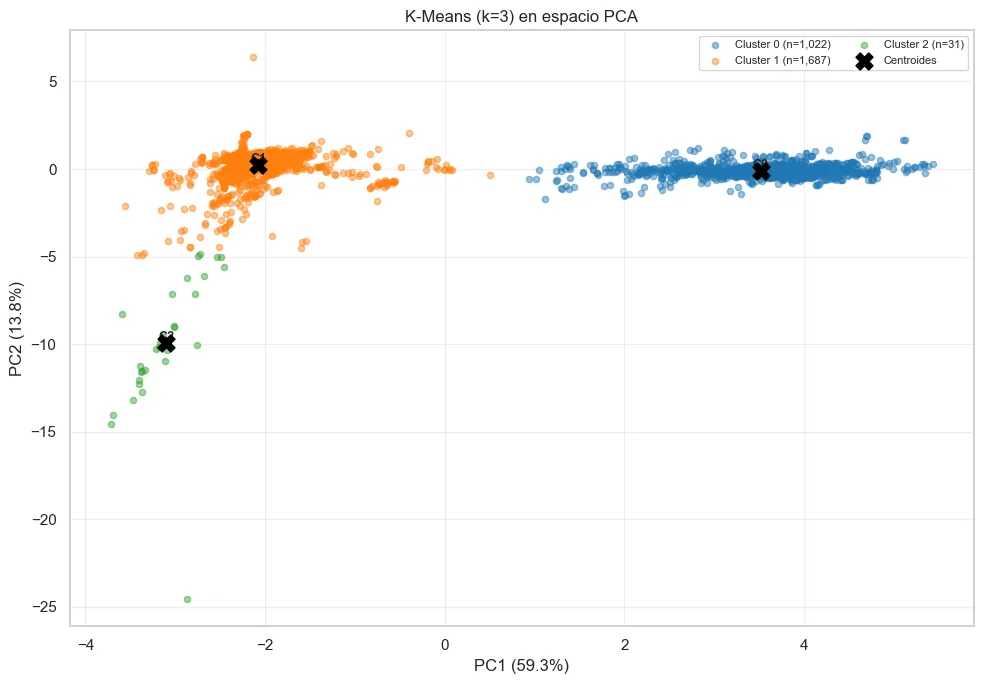
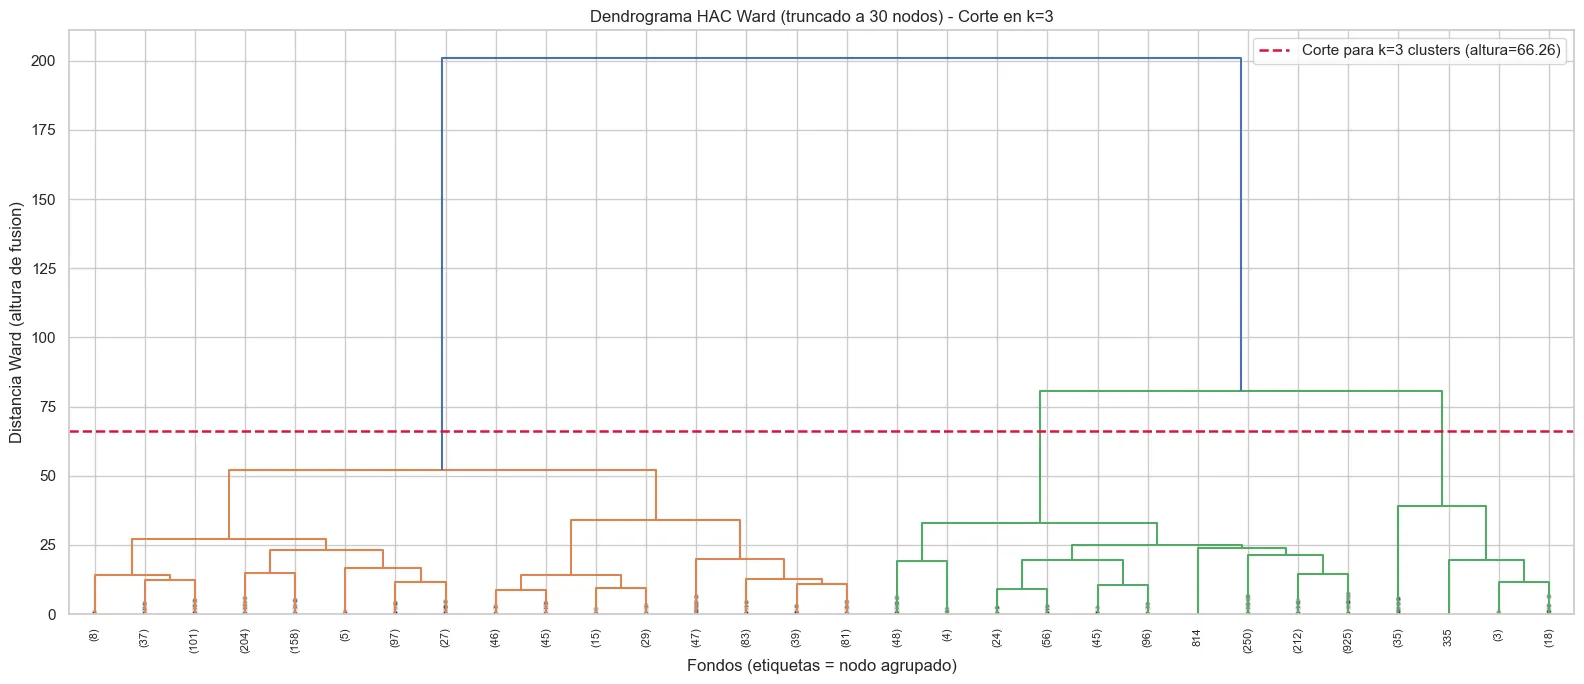
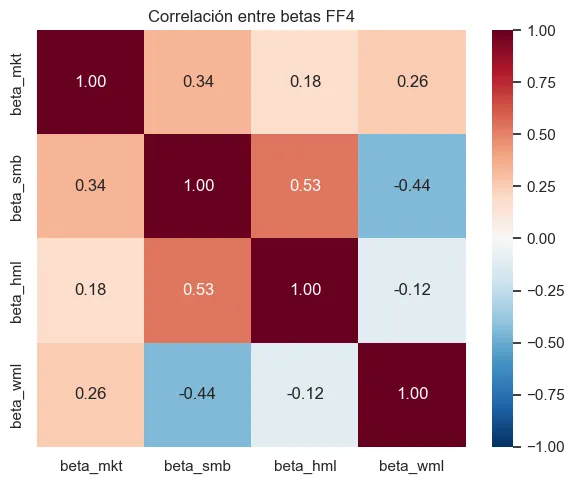
Los precios diarios de los fondos se cruzan con los factores de Fama-French, se alinean las fechas y el universo pasa a una única tabla diaria larga, con controles de calidad y tratamiento de faltantes. Los fondos se agrupan por clustering antes de elegirlos, se ajustan encima modelos supervisados de regresión y el resultado se mide contra un ETF de Asia.
Figuras